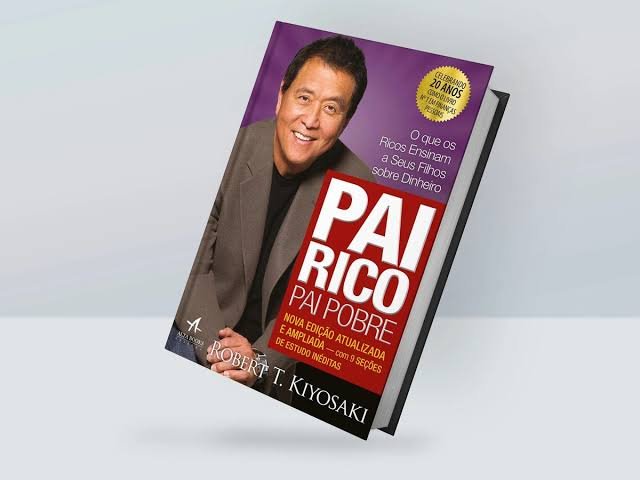
Como Mudar Sua Mente Sobre Dinheiro: Resumo Completo de Pai Rico, Pai Pobre
Ficha Técnica
- Livro: Pai Rico, Pai Pobre (Rich Dad Poor Dad)
- Autor: Robert T. Kiyosaki (com Sharon L. Lechter)
- Ano de Publicação: 1997
- Editora: Alta Books (Brasil)
Resumo
Pai Rico, Pai Pobre é consideravelmente o livro de finanças pessoais mais influente do mundo contemporâneo. A obra é estruturada a partir da experiência de infância do próprio autor, Robert Kiyosaki, que cresceu sob a influência de duas figuras paternas com filosofias de vida diametralmente opostas:
- O “Pai Pobre”: O pai biológico de Robert, um homem altamente educado, detentor de um doutorado e com uma carreira respeitada no serviço público. Apesar do bom salário, vivia com dificuldades financeiras e acumulava dívidas ao longo da vida. Sua visão era tradicional: “Estude muito, tire boas notas e consiga um emprego seguro em uma grande empresa.”
- O “Pai Rico”: O pai de seu melhor amigo Mike, que não concluiu o ensino médio, mas se tornou um dos empreendedores mais ricos do Havaí. Sua mentalidade focava em assumir riscos calculados e entender o funcionamento do dinheiro: “Estude para entender como o dinheiro funciona e crie negócios ou invista para que ele trabalhe por você.”
A grande tese do livro é que o sistema educacional tradicional prepara as pessoas para serem excelentes funcionárias ou profissionais liberais (médicos, advogados, engenheiros), mas não ensina nada sobre alfabetização financeira. Como resultado, mesmo pessoas com renda elevada acabam vivendo de contracheque em contracheque, sem nunca construir patrimônio real.
Kiyosaki desmonta o mito de que, para ser rico, basta ganhar um alto salário. O segredo não reside na quantidade de dinheiro que entra no mês, mas em como esse dinheiro é alocado após ser recebido.
Os Principais Insights
- A Armadilha da “Corrida dos Ratos”: A maioria das pessoas cai em um ciclo financeiro previsível e exaustivo: trabalham para ganhar dinheiro, pagam contas básicas, recebem uma promoção ou aumento, aumentam seu padrão de vida (comprando carros novos, casas maiores, viagens e eletrônicos) e passam a precisar de ainda mais dinheiro. Esse ciclo vicioso é uma ilusão de progresso onde a pessoa corre cada vez mais rápido, mas continua no mesmo lugar financeiramente porque os gastos crescem junto com os ganhos.
- A Regra de Ouro (Diferença entre Ativos e Passivos): Um ativo é tudo aquilo que coloca dinheiro no seu bolso sem que você precise trabalhar ativamente por isso (ações, fundos imobiliários, renda de aluguéis, empresas geridas por terceiros, títulos públicos, direitos autorais). Um passivo é tudo aquilo que tira dinheiro do seu bolso mensalmente (financiamentos de veículos, compras parceladas no cartão de crédito, empréstimos, assinaturas e despesas fixas). Os ricos acumulam ativos; a classe média acumula passivos achando que são ativos.
- Os Ricos Não Trabalham pelo Dinheiro: Enquanto a classe média busca estabilidade no contracheque diário, os ricos focam em construir e adquirir ativos que gerem fluxo de caixa. O objetivo do Pai Rico não era obter um salário alto, mas acumular renda passiva até que ela cobrisse 100% de seus custos de vida, atingindo assim a verdadeira independência financeira.
- Trabalhe para Aprender, Não para Ganhar Dinheiro: Antes de buscar empregos baseados apenas em faixas salariais, o profissional deve priorizar posições que desenvolvam competências fundamentais para o empreendedorismo: vendas, comunicação, marketing, gestão de fluxo de caixa e gestão de pessoas.
- A Importância da Inteligência Financeira e Jurídica: A inteligência financeira envolve saber ler demonstrativos financeiros, entender sobre investimentos, compreender o mercado e utilizar a legislação e as estruturas societárias (PJ/Empresas) para pagar menos impostos dentro da lei em comparação à pessoa física (PF).
Como Aplicar Hoje Mesmo
- Mapeie o seu Fluxo de Caixa: Em uma folha de papel ou planilha, divida em duas colunas: de um lado, a lista de Ativos (o que coloca dinheiro na sua conta todo mês); do outro, a lista de Passivos (o que retira dinheiro). Se você tiver apenas o seu salário na coluna de receita e uma lista de dívidas/despesas na de passivos, sua meta priorizada deve ser criar o seu primeiro ativo.
- Compre Ativos Antes de Elevar o Padrão de Vida: Quando receber um bônus, promoção ou renda extra, resista ao impulso de trocar de carro ou fazer uma grande compra de consumo. Invista esse dinheiro primeiro em um ativo. Deixe que o rendimento gerado por esse ativo pague pelos seus luxos futuros.
- Invista na sua Educação Financeira: Comece a dedicar tempo diário para entender o mercado financeiro, contabilidade básica e opções de investimentos simples (como renda fixa e fundos imobiliários), tratando o aprendizado financeiro como um compromisso contínuo.
Sobre o Autor
Robert T. Kiyosaki é um empresário, investidor, palestrante motivacional e autor norte-americano de ascendência japonesa. Nascido no Havaí em 1947, Kiyosaki formou-se em 1969 pela United States Merchant Marine Academy em Nova York e serviu como piloto de helicóptero de combate no Corpo de Fuzileiros Navais dos Estados Unidos (US Marine Corps) durante a Guerra do Vietnã.
Após o serviço militar, trabalhou no setor de vendas na Xerox Corporation até fundar sua primeira empresa no final dos anos 1970, voltada para a comercialização de carteiras de náilon e velcro. Mais tarde, fundou a Rich Dad Company, uma empresa de educação financeira que oferece livros, seminários e jogos educativos (como o famoso CASHFLOW). Kiyosaki tornou-se mundialmente famoso pela franquia Pai Rico, que já vendeu dezenas de milhões de exemplares em mais de 100 países e foi traduzida para dezenas de idiomas.
- Ano de publicação: 2017. | Com índice: Sim. | Volume do livro: Único. | Capa do livro: Mole. | Subgênero: Negócios e ec…